进入 2026 年 9 月,国际集装箱海运市场呈现"指数上涨、航线分化"的格局。据上海航运交易所发布的数据,上海出口集装箱运价指数(SCFI)已连续七周上涨,最新报 3662 点,较 7 月下旬低点累计上涨约 17%。但不同航线走势截然不同:美线在旺季备货和巴拿马运河限流支撑下持续走高,欧地线则受苏伊士复航释放运力和传统淡季影响持续阴跌,东南亚航线在 9 月出现全线涨价和空班频发。
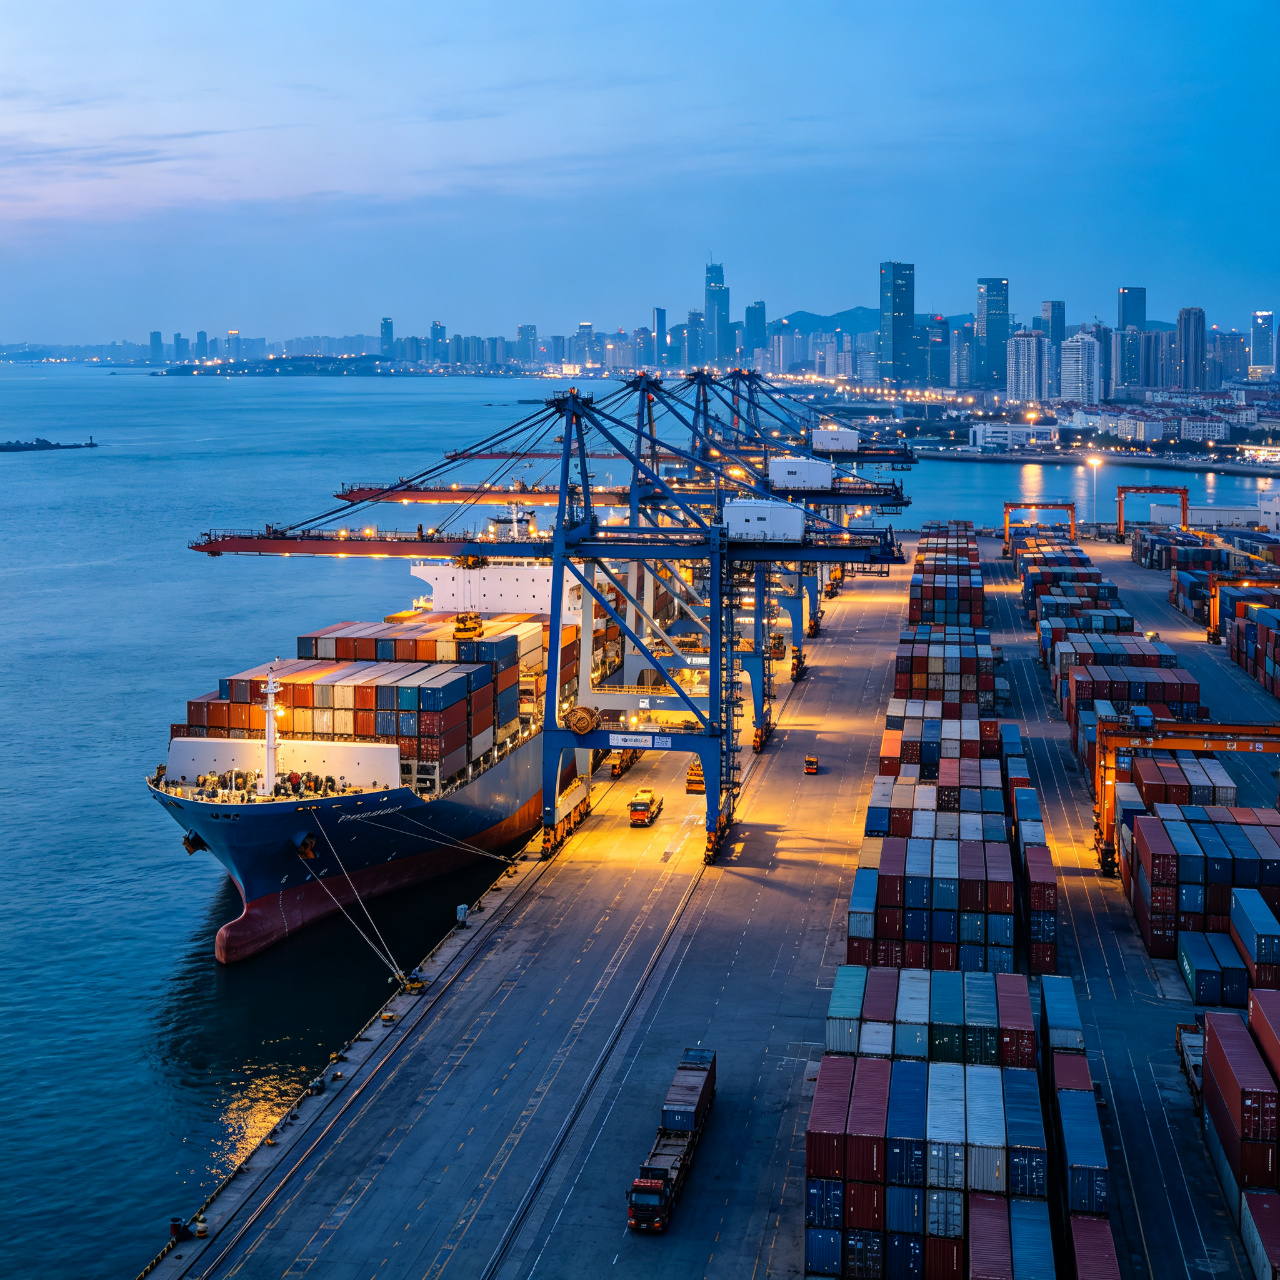
青岛港作为中国北方重要的外贸集装箱枢纽港,航线覆盖日韩、东南亚、欧美、中东、南美等主要贸易区域。本文梳理当前各主要航线的运价走势、背后驱动因素,并给出国庆前后的出货建议。
本文运价数据来源于上海航运交易所 SCFI 指数、船公司公开报价及市场参考价,实际运价以订舱时船公司确认为准,不同船公司、船期和货量的报价存在差异。
一、青岛港作为发运港的地位
青岛港是中国第二大外贸口岸(按吞吐量),也是北方地区重要的集装箱枢纽港,具备以下优势:
- 航线密集:已开通至全球主要港口的集装箱航线,日韩、东南亚近洋航线船期密集,欧美远洋航线选择丰富。
- 深水良港:前湾港区可停靠大型集装箱船,满足 2 万 TEU 级船舶靠泊作业。
- 腹地广阔:覆盖山东、河南、河北、山西等北方省份,通过海铁联运可延伸至中西部内陆地区。
- 多式联运成熟:青岛港海铁联运班列覆盖多个内陆城市,多式联运操作流程日趋成熟。
对于北方货主而言,从青岛港出运通常比南下上海、宁波更节省内陆拖车成本和时间,尤其适合山东及周边省份的货物。
二、分航线运价走势
1. 美线(美西 / 美东):旺季上涨,舱位偏紧
- 走势:美线是本轮上涨行情的主要驱动力。受圣诞旺季备货、巴拿马运河通行配额进一步削减以及国庆前抢运三重因素支撑,美西、美东运价持续走高。
- 参考价位:据 SCFI 数据,9 月上旬美西航线运价约 6940 美元/FEU,美东航线重新突破 1 万美元关口,报约 10046 美元/FEU。
- 舱位情况:国庆前舱位偏紧,部分船公司已公布国庆空班计划,节前舱位预计维持高位。
- 展望:9 月中下旬至国庆前,美线运价预计维持高位震荡;10 月旺季后可能逐步回落,但巴拿马运河限流和地缘不确定性仍可能带来短期波动。
2. 欧地线(欧洲 / 地中海):持续阴跌,可择机出货
- 走势:与美线形成鲜明对比,欧地线运价持续下行。苏伊士运河复航后绕行运力逐步回归市场,叠加欧洲传统淡季需求偏弱,运价承压。
- 参考价位:据 SCFI 数据,9 月中旬上海至欧洲基本港运价约 2545 美元/TEU,单周下跌约 3.7%;船公司线上报价持续调降,部分船公司 40 尺柜报价已降至 3400–3900 美元/FEU 区间。
- 地中海航线:运价沿用到 9 月底,部分船公司下半月计划调整。
- 展望:欧地线短期仍以偏弱运行为主,地缘谈判进展可能带来短期震荡,但中长期供需格局未发生重大改变。对欧出口货主可择机锁定运价。
3. 东南亚航线:9 月全线涨价,空班频发
- 走势:9 月东南亚航线成为市场焦点,出现全线涨价和空班频发的情况。亚洲港口拥堵收缩有效运力,叠加部分船公司调整运力投放,推动运价快速上涨。
- 参考价位(青岛出发市场参考价):
- 新加坡:约 1300–1500 美元/TEU
- 巴生(马来西亚):约 1400–1600 美元/TEU
- 海防(越南):运费一个月内暴涨数倍,市场参考约 1100 美元/TEU 左右
- 胡志明:进入 9 月后陆续出现空班,运力压缩严重
- 舱位情况:东南亚航线舱位紧张,部分航次需提前 1–2 周订舱,空班导致货物积压。
- 展望:东南亚航线运价短期可能维持高位,需关注船公司运力恢复和港口拥堵缓解情况。对东南亚出口货主建议提前规划出货。
东南亚航线详细介绍可参考青岛到东南亚海运航线,拼箱操作注意事项可参考东南亚海运拼箱LCL操作。
4. 日韩航线:近洋航线,运价相对稳定
- 走势:日韩作为近洋航线,船期密集、航程短(1–4 天),运价相对远洋航线更为稳定,受全球运价大幅波动的影响较小。
- 参考价位:青岛到日本基本港(东京、大阪、神户等)和韩国基本港(釜山、仁川等)的整柜运价维持在相对合理区间,拼箱价格也较为透明。
- 舱位情况:日韩航线舱位通常较为充足,但节假日前后(如中秋、国庆)可能出现短期舱位紧张。
- 中韩海运快件:针对小批量、高时效货物,中韩海运快件可做到 1–2 天到门,是常规海运的有益补充,可参考中韩海运快件与普通海运区别。
日本航线详细介绍可参考青岛到日本海运航线,韩国航线可参考青岛到韩国海运航线。
5. 南美航线:已见顶,逐步回落
- 走势:南美航线运价在前期上涨后已见顶,9 月内逐步回落,预计 10 月加速下行。
- 参考价位:南美西航线 40 尺柜市场参考约 4800–5300 美元,部分船公司中旬报价看高至 6000 美元,但整体趋势已转弱。
- 展望:南美航线运价回落趋势明确,对南美出口货主可等待价格进一步回落再出货。
6. 中东 / 印巴航线:关注地缘与港口拥堵
- 中东航线受红海地缘局势和港口拥堵影响,运价存在不确定性。
- 印巴航线受亚洲港口拥堵影响,有效运力收缩,运价有一定支撑。
- 建议出货前与货代确认最新运价和船期。
三、影响当前运价的核心因素
1. 运力供给变化
- 苏伊士复航:此前绕行好望角的运力逐步回归,增加欧地线有效供给,压制欧地运价。
- 巴拿马运河限流:巴拿马运河通行配额进一步削减,影响美线运力投放,推高美线运价。
- 港口拥堵:全球港口拥堵滞留运力超过 400 万 TEU,闲置运力仅约 0.5%,有效运力收缩支撑运价。
- 空班与停航:船公司通过空班和停航调节运力,国庆期间空班计划已公布,节前舱位偏紧。
2. 需求端变化
- 美线旺季备货:圣诞季备货需求支撑美线货量和运价。
- 欧线淡季:欧洲经济复苏乏力,传统淡季需求偏弱。
- 东南亚需求旺盛:东南亚制造业和贸易持续增长,带动航线需求。
- 国庆前抢运:中国国庆假期前,货主集中出货,推高 9 月中下旬舱位需求。
3. 成本端因素
- 燃油价格:燃油成本波动影响船公司定价,部分船公司通过燃油附加费(BAF)转嫁成本。
- 运河通行费:巴拿马运河通行费调整和附加费,增加美线运输成本。
- 港口拥堵附加费:部分港口征收拥堵附加费(PCS),增加整体物流成本。
4. 地缘政治
- 红海局势:红海地缘局势持续影响欧地航线安全和运力部署。
- 贸易政策:关税政策变化可能引发"抢运"效应,短期推高运价。
四、国庆前后出货建议
1. 美线货主:尽早订舱,锁定舱位
- 国庆前美线舱位偏紧,建议提前 2–3 周订舱,避免赶不上船期。
- 如对时效要求不高,可考虑 10 月中下旬旺季后出货,运价可能回落。
- 关注巴拿马运河限流情况,预留缓冲时间。
2. 欧地线货主:择机出货,可签长约
- 欧地线运价持续下行,当前是较好的出货窗口期,可择机锁定低价。
- 长期稳定出货的货主可考虑与船公司签订年度长约(COA),锁定运价和舱位。
- 关注地缘局势变化,避免短期波动影响。
3. 东南亚线货主:提前规划,避免赶高峰期
- 东南亚航线当前运价高位、空班频发,建议提前 1–2 周订舱。
- 如货物不急,可等待运力恢复和运价回落后再出货。
- 小批量货物可考虑拼箱,但需注意目的港费用和清关时效。
4. 日韩线货主:正常出货,关注节假日
- 日韩航线运价稳定、舱位充足,可按正常计划出货。
- 国庆假期前后注意截关时间调整,提前完成出口报关。
- 急件可考虑中韩海运快件或空运。
5. 通用建议
- 多比较船公司:不同船公司同一航线报价差异较大,建议比较 2–3 家船公司的船期和运价。
- 整柜 vs 拼箱:货量较大时整柜单位成本更优,小批量可走拼箱,可参考海运整柜FCL与拼箱LCL区别做选择。
- 关注附加费:除基础海运费外,注意燃油附加费、码头操作费、旺季附加费等附加费用,做总成本对比。
- 购买货运保险:运价波动和港口拥堵可能增加运输风险,建议购买货运保险。
- 与货代保持沟通:每周关注运价和舱位变化,灵活调整出货计划。
五、斯普瑞德能提供什么
青岛斯普瑞德国际物流长期从事国际海运出口代理业务,可提供:
- 青岛港至全球主要港口的海运订舱,覆盖日韩、东南亚、欧美、中东、南美等航线;
- 整柜、拼箱、中韩海运快件及多式联运方案;
- 拖车、报关、报检一站式服务;
- 运价咨询和舱位预订,帮助货主在运价波动中选择合适的出货时机;
- 目的港清关与海外代理派送配合。
如需了解具体航线的最新运价和船期,欢迎 联系我们,我们将根据您的货物情况提供定制化物流方案。